修改日期:
自住房屋只把屋頂租給業者裝太陽能板、屋內用途沒變時,不會只因收到屋頂租金,就失去地價稅自用住宅優惠。[1]
房屋稅要分開看:屋內是否仍符合自住條件,以及光電設施有沒有形成要課稅的增建。[3][4]租金收入本身還是要申報所得稅。[5]
一、三種稅,各自看什麼?
| 稅目 | 只出租屋頂設光電時,先確認什麼 |
|---|---|
| 地價稅 | 屋內用途不變、原本符合自用住宅用地條件,可繼續適用 2‰ 優惠稅率;設籍、所有權等其他條件仍要符合。[1][2] |
| 房屋稅 | 屋內是否仍自住,和屋頂設施是否形成增建,要分別判斷;符合特定構造條件的光電板本身不增加房屋稅。[3][4] |
| 綜合所得稅 | 個人出租土地及房屋的所得屬租賃所得,要依規定申報。[5] |
二、地價稅:收了屋頂租金,還能用自用住宅稅率嗎?
可以,但有前提。雲林縣稅務局在 2026 年 10 月 19 日說明:依財政部審核原則,住宅屋頂出租設置基地臺或太陽能板,只要沒有改變房屋內部使用情形,仍可繼續適用自用住宅用地稅率。[1]所以判斷重點是屋內用途有沒有改變,而不是有沒有收屋頂租金。
自用住宅用地稅率是 2‰,一般用地從 10‰ 起。[1][2]設籍、房屋為本人或親屬所有、土地及房屋沒有出租或營業、面積在限額內、以一處為限等條件,還是要符合。[2]如果連屋內空間也出租或做營業使用,就不是單純出租屋頂,要按實際使用情形判斷。
三、房屋稅:看自住用途,也看屋頂有沒有增建
房屋稅的「自住住家用稅率」和地價稅的「自用住宅用地稅率」是兩套認定。自住住家用房屋一般稅率 1.2%;全國只有一戶、符合自住條件且房屋現值在規定金額以下,是 1%。[2]
臺中市稅務局公布過一個案例:屋主只把屋頂租給業者設置光電,卻被改按非自住稅率補稅;經納稅者權利保護官協調,查看租約與現場後,恢復自住稅率並撤銷補徵。[3]這是個案審認,不代表所有案場都會這樣認定。
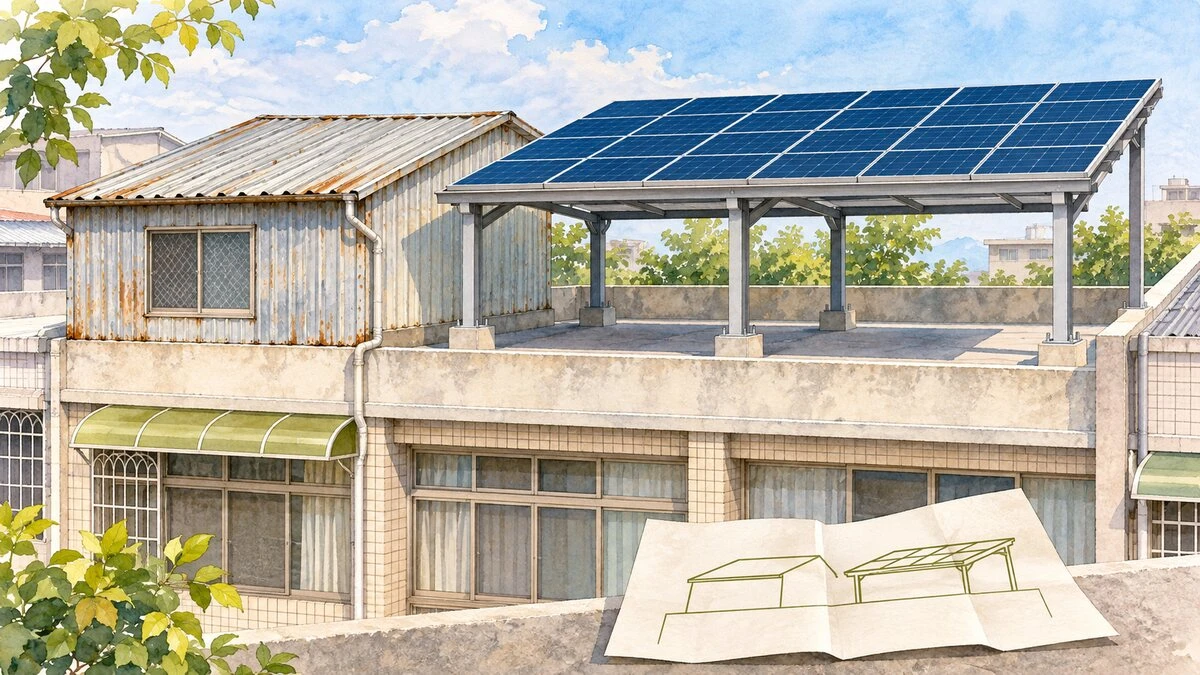
設備本身另外判斷。太陽能板只用支柱支撐、上下沒有另外鋪頂蓋、也沒有門窗牆壁圍起來時,不屬房屋稅課徵範圍。[4]如果另外搭頂蓋,或加牆壁門窗做儲藏、休閒用途,就算增建,要在完工後 30 日內向稅務機關申報。[4]
四、租金要申報所得;簽約前留好三類資料
個人出租土地及房屋的所得屬租賃所得,要併入綜合所得稅申報。[5]地價稅維持自用,不代表租金免稅;可扣除哪些費用,必要時向國稅局確認。如果是自己出資裝、把電賣給台電,報稅方式不同,可參考太陽能售電怎麼報稅?。
- 契約:寫明出租範圍只有屋頂或房屋外部、設備用途、業者進出方式與租金算法。[3]
- 現況:保留設籍、實際居住資料,以及屋頂設施的設計圖、施工前後照片。
- 稅單:核對原本的地價稅、房屋稅稅率;收到用途變更或補稅通知,帶租約與現況資料向所在地稅務機關說明。
如果屋頂規劃還包含棚架、採光罩、鐵皮增建,或業者要用到室內空間,就不能直接套用單純出租屋頂的結論,簽約前可先拿圖面與租約條款向稅務機關確認。
常見問題
屋頂租給業者後,地價稅會變高嗎?
只要屋內用途沒變、原本符合自用住宅條件,不會只因收屋頂租金就失去 2‰ 優惠稅率;設籍、所有權等其他條件仍要符合。[1][2]
屋頂租金要報所得稅嗎?
要。個人出租土地及房屋的所得屬租賃所得,要併入綜合所得稅申報;地價稅維持自用稅率,不代表租金可以不報。[5]
裝了太陽能板,房屋稅會增加嗎?
板子只用支柱支撐、上下沒有頂蓋、也沒有圍牆門窗時,不會因此增加房屋稅;另外搭頂蓋或圍起來使用就算增建,要在完工後 30 日內申報。[4]